W skrócie
Saldo z dzisiaj nie mówi, ile będzie na koncie za miesiąc, bo w cateringu pieniądze wpływają codziennie, a wychodzą w paczkach: dostawcy co tydzień, płace 10., ZUS 15., VAT 25. Najważniejszy nie jest koniec miesiąca, tylko najniższy punkt, zwykle kilka dni po wypłatach. Prognoza cashflow na 90 dni pokazuje, kiedy ten punkt wypada i ile wtedy zostanie, zanim podejmiecie decyzję o promocji, inwestycji albo dywidendzie.
Saldo z końca miesiąca to jeden z lepszych dni w miesiącu
W cateringu pudełkowym wpływy są równe i częste: klienci codziennie opłacają nowe diety. Wydatki przychodzą skokami. Najpierw faktury dostawców z terminem płatności, potem w ciągu kilku dni płace, ZUS i podatki. Saldo rośnie przez większość miesiąca, a po wypłatach w kilka dni spada prawie o połowę.
Większość właścicieli patrzy na konto na koniec miesiąca albo wtedy, kiedy podejmuje decyzję. Oba momenty bywają akurat tymi lepszymi.
Saldo dzień po dniu w zwykłym miesiącu (tys. zł)
Przykład, liczby fikcyjnecodziennie
nowe przedpłaty +30 tys.
1.
najem i leasing −45 tys.
co tydzień
dostawcy z terminem −105 tys.
10.
płace −240 tys.
15.
ZUS −85 tys.
20.
CIT −25 tys.
25.
VAT −60 tys.
Historia: rekordowy Black Friday i wstrzymana kampania w styczniu
Historia fikcyjna
Catering kończy tydzień Black Friday z rekordem: klienci rzucili się na pakiety miesięczne z rabatem, a na koncie jest 1 179 000 zł. Właściciel od dawna planował nową linię do pakowania i chciał wypłacić dywidendę. Przy takim saldzie decyzja wydaje się oczywista: 2 grudnia wychodzi 450 000 zł.
W grudniu jadą diety z promocji, ale nowych zamówień jest mniej, bo klienci kupili z wyprzedzeniem, a przed świętami mało kto zaczyna dietę. Dostawcy wystawiają faktury za surowce do dużych grudniowych dostaw, a pod koniec grudnia trzeba zapłacić VAT od rekordowej sprzedaży z listopada.
4 stycznia na koncie jest 251 000 zł, a 10 stycznia trzeba wypłacić 230 000 zł pensji razem z premiami. Właściciel nie wie, czy po wypłatach wystarczy na resztę miesiąca, więc wstrzymuje kampanię noworoczną za 100 000 zł. W styczniu, czyli w miesiącu, w którym najwięcej osób zaczyna dietę.
Najgorsze jest to, że pieniędzy by wystarczyło. W grudniu zabrakło ostrożności, w styczniu odwagi, a powód za każdym razem był ten sam: decyzja zapadała na podstawie salda z jednego dnia.
Co pokazałaby prognoza 30 listopada
Historia fikcyjnaNa koncie 30 listopada
1 179 000 zł
Rekordowy tydzień Black Friday.
Plan: 450 tys. zł wydane 2 grudnia + kampania w styczniu
151 000 zł
Najniższe saldo, 4 stycznia. Da się, ale bez żadnego zapasu.
Wariant: 150 tys. zł teraz, 300 tys. zł w lutym + kampania
451 000 zł
Najniższe saldo, 4 stycznia. Ta sama kwota, spokojny styczeń.
To samo saldo, dwie drogi (tys. zł)
Historia fikcyjnaBez prognozy: 450 tys. zł wydane 2 grudnia, styczniowa kampania wstrzymana.
Z prognozą: 150 tys. zł w grudniu, 300 tys. zł w lutym, kampania zrobiona.
Kiedy prognoza najbardziej się przydaje
Przed dużą promocją
Black Friday i Nowy Rok przynoszą gotówkę od razu, ale diety z rabatem jadą tygodniami, a ich koszty przychodzą później. Prognoza pokazuje, ile z tej gotówki zostanie po ich dowiezieniu.
Przed inwestycją albo dywidendą
Nie „czy stać nas dziś”, tylko „czy stać nas w najgorszym dniu kolejnych trzech miesięcy”. Często odpowiedzią jest „tak, ale za trzy tygodnie”.
Przed sezonem
Latem i w okresie świąt sprzedaż spada, a płace, najem i leasing zostają. Lepiej zobaczyć dołek w październiku niż w lipcu.
Przy zmianie cen i dostawców
Wzrost cen surowców albo krótszy termin płatności u nowego dostawcy przesuwa całą krzywą salda w dół.
Przed rozmową z bankiem
Kredyt obrotowy albo leasing łatwiej wynegocjować, kiedy wiecie, na kiedy i na ile go potrzebujecie.
Prognoza to nie gwarancja
Prognoza pokazuje, co stanie się z saldem, jeśli założenia się sprawdzą: sprzedaż utrzyma tempo, dostawcy nie zmienią cen, a klienci nie przesuną diet. Rzeczywistość zawsze trochę się rozjedzie. Dlatego prognoza ma sens tylko wtedy, gdy jest aktualizowana na bieżąco, a decyzję sprawdza się w kilku wariantach, a nie w jednym.
Dlaczego prognoza w arkuszu szybko się starzeje
Prognozę na jeden dzień da się zbudować w arkuszu. Problem zaczyna się następnego dnia, bo w cateringu prawie każda liczba zmienia się codziennie:
Dane z czterech miejsc
Sprzedaż i przedpłaty z CRM, faktury z terminami płatności z KSeF, płace i ZUS, stałe umowy. Każde źródło trzeba przepisać ręcznie.
Każda faktura zmienia obraz
Nowa faktura od dostawcy to nowa płatność w konkretnym dniu. Kilkadziesiąt faktur w tygodniu to kilkadziesiąt zmian w arkuszu.
Różne terminy u każdego dostawcy
Warzywa płacicie po 7 dniach, opakowania po 30, a transport po 14. Średnia wszystko spłaszcza i chowa dołek.
Przedpłaty w saldzie
Część pieniędzy na koncie to diety, które jeszcze trzeba dowieźć. Bez ich oddzielenia prognoza jest zbyt optymistyczna.
Każdy wariant to nowy arkusz
„A co, jeśli rabat 20%, a nie 30%?” albo „a co, jeśli surowce zdrożeją o 10%?” to przebudowa całego pliku, więc w praktyce nikt tego nie sprawdza.
Dlatego w wielu firmach prognoza powstaje raz, do biznesplanu albo do banku, i potem już nikt jej nie otwiera.
Jak to wygląda w DataPlate
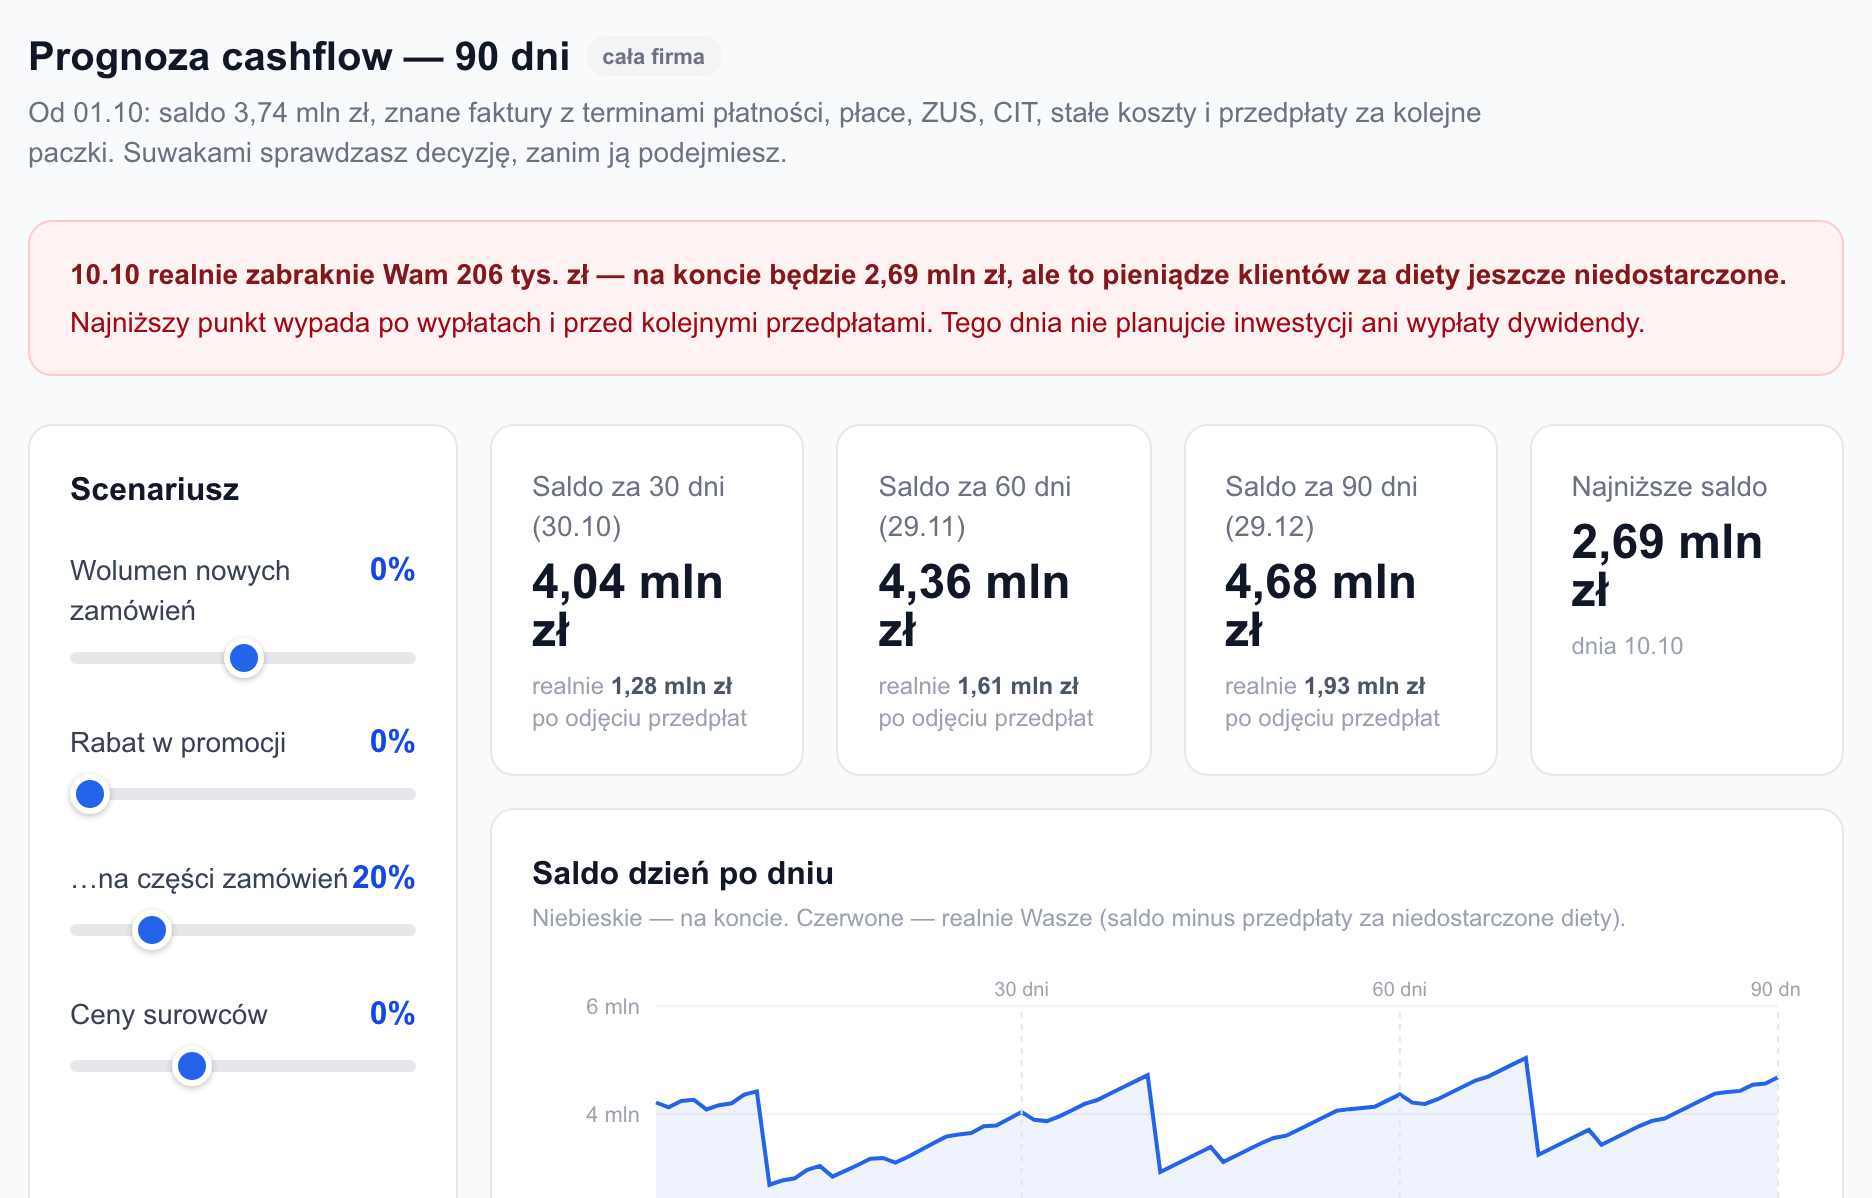
DataPlate liczy saldo dzień po dniu na 90 dni naprzód z danych, które już macie: faktur z KSeF z ich terminami płatności, płac, ZUS, CIT, stałych kosztów i przedpłat za kolejne paczki z CRM. Druga linia pokazuje, ile z salda jest realnie Waszego, a na górze widać ostrzeżenie o najniższym dniu. Suwakami sprawdzacie decyzję, zanim ją podejmiecie: wolumen nowych zamówień, rabat w promocji i to, jaka część zamówień nim objęta, oraz ceny surowców.
Zobaczcie, kiedy wypada Wasz najniższy dzień.
W 30 minut pokażę prognozę na danych przykładowego cateringu i sprawdzimy na suwakach jedną decyzję, którą macie teraz na stole.
Tekst ma charakter edukacyjny i nie jest poradą finansową, księgową ani podatkową. Prognoza nie gwarantuje przyszłego salda.