W skrócie
Saldo konta w cateringu dietetycznym nie jest zyskiem, bo duża część tych pieniędzy to przedpłaty klientów za diety, których jeszcze nie dowieźliście. Żeby zobaczyć, ile jest naprawdę Waszego, odejmijcie od salda wartość niedowiezionych dni diet. To, co zostanie, wciąż nie jest wynikiem: trzeba jeszcze opłacić faktury dostawców, płace i podatki, a zysk z przedpłaconych diet pojawi się dopiero wtedy, gdy je dowieziecie.
Skąd w cateringu tyle pieniędzy na koncie
Catering pudełkowy działa na przedpłatach. Klient płaci z góry za pakiet: tydzień, dwa, miesiąc diety, często przy promocji na dłuższe zamówienia. Pieniądze są na koncie od razu, a diety jeżdżą do klienta przez kolejne tygodnie.
Dla płynności to wygodne, bo za surowce płacicie później niż dostajecie pieniądze. Ma to jednak cenę: saldo pokazuje pieniądze, za które usługa jeszcze nie została wykonana. Księgowo to nie jest przychód tego miesiąca, tylko rozliczenie międzyokresowe przychodów, czyli zapłata za świadczenie, które wykonacie w następnych okresach.
Trzy liczby, których nie wolno mylić
| Liczba | Co mówi |
|---|---|
| Saldo konta | Ile pieniędzy jest dziś w banku. |
| Przedpłaty | Ile klienci zapłacili za dni diety, które jeszcze nie pojechały. |
| Wynik (zysk) | Przychód za paczki dowiezione w danym miesiącu minus wszystkie koszty tego miesiąca. |
Przykład: 900 000 zł na koncie
Przykład, liczby fikcyjne
Catering z dwiema markami kończy marzec z saldem 900 000 zł. W CRM widać, że klienci zapłacili już za 9 000 paczek, które dowieziecie w kwietniu, średnio po 70 zł netto za paczkę. To 630 000 zł przedpłat. Wszystkie kwoty w przykładzie są netto. W prawdziwym saldzie siedzi jeszcze VAT od wpłat klientów, który trzeba oddać do urzędu, bo obowiązek podatkowy powstaje już w chwili otrzymania przedpłaty.
Saldo konta na koniec marca: 900 000 zł
Przykład, liczby fikcyjne70% salda to pieniądze klientów za 9 000 paczek, które pojadą dopiero w kwietniu.
30% salda zostaje po odjęciu przedpłat. To jeszcze nie zysk (o tym niżej).
Te 630 000 zł nie jest w całości kosztem. Z tych pieniędzy opłacicie surowce, opakowania i dowóz kwietniowych diet, a różnica stanie się zarobkiem. Ale dopiero w kwietniu, kiedy diety pojadą do klientów. Do tego czasu to zobowiązanie wobec klientów: jeśli ktoś przerwie dietę i należy mu się zwrot, oddajecie właśnie te pieniądze.
Czym jest przedpłata na jednym zamówieniu
Klient płaci za całą dietę jednego dnia, ale paczki jadą do niego przez kolejne tygodnie. Część zamówienia, która przypada na dni po końcu miesiąca, jest na koncie, ale nie jest jeszcze przychodem tego miesiąca.
Zamówienie: 20 dni diety po 70 zł = 1400 zł, zapłacone 20 marca
PrzykładPrzychód marca
770 zł
11 dni dowiezionych w marcu
Przedpłata na koniec marca
630 zł
9 dni, które pojadą w kwietniu
Saldo minus przedpłaty to jeszcze nie wolna gotówka
Po odjęciu przedpłat zostaje kwota, którą w DataPlate nazywamy „realnie Wasze”. To dużo lepsza liczba niż samo saldo, ale nie jest ani wynikiem finansowym, ani prognozą płynności. Na koncie wciąż są pieniądze, które już do kogoś należą: faktury dostawców z odroczonym terminem, płace i ZUS za miniony miesiąc płacone w następnym.
Od salda do pieniędzy, którymi naprawdę możecie dysponować
Przykład, liczby fikcyjneSaldo konta
− przedpłaty klientów
= realnie Wasze
− faktury dostawców do zapłaty
− płace i ZUS za marzec
= wolne na decyzje
Dlatego decyzję o wypłacie dywidendy, inwestycji albo dużej kampanii warto sprawdzić na prognozie salda dzień po dniu, a nie na saldzie z jednego dnia.
Historia: jak 900 000 zł zamieniło się w debet
Historia fikcyjna
Właściciel cateringu z przykładu wyżej kończy marzec z saldem 900 000 zł. Rok wcześniej o tej porze miał 500 000 zł, więc wygląda na to, że firma mocno urosła. Podejmuje dwie decyzje: kupuje drugi samochód dostawczy i sprzęt do kuchni za 180 000 zł i wypłaca 120 000 zł dywidendy. Razem 300 000 zł, czyli „tylko” jedna trzecia salda.
W kwietniu jadą diety opłacone w marcu. Trzeba kupić na nie surowce i opakowania i zapłacić kierowcom, choć pieniądze za nie wpłynęły miesiąc wcześniej i część już wydano. W pierwszej połowie miesiąca schodzą faktury dostawców i płace za marzec. Nowe zamówienia po świętach wpływają wolniej, bo klienci odkładają start diety.
W połowie maja przychodzą płace, ZUS i VAT za kwiecień i saldo spada poniżej zera. Właściciel negocjuje terminy z dostawcami, wchodzi w debet i wstrzymuje kampanię na maj. Akurat wtedy, gdy klienci kupują diety „na lato”.
Saldo konta po decyzjach podjętych „z salda”
Historia fikcyjna900 tys.
600 tys.
370 tys.
210 tys.
−60 tys.
31 marca
2 kwietnia
15 kwietnia
30 kwietnia
12 maja
Firma przez cały ten czas sprzedawała przyzwoicie i była rentowna. Zabrakło jednej liczby: gdyby właściciel wiedział, że z 900 000 zł wolne na decyzje jest 40 000 zł, samochód wziąłby w leasing, a dywidendę rozłożył na kilka miesięcy.
Kiedy ta różnica najbardziej boli
Promocja na długie pakiety
Black Friday albo rabat za miesiąc z góry podbijają saldo, bo klienci płacą za kilka tygodni naprzód. Konto rośnie szybciej niż zarobek, a rabat obniża marżę każdej z tych diet.
Wypłata albo inwestycja „z salda”
Pieniądze wydane z przedpłat trzeba potem odrobić z bieżącej sprzedaży, żeby kupić surowce na diety, za które klient już zapłacił.
Spadek sprzedaży
Gdy nowych zamówień przybywa mniej, saldo spada szybciej niż wynik: diety z wcześniejszych przedpłat nadal trzeba dowieźć, a nowych wpłat jest mniej.
Dlaczego przedpłat prawie nikt nie liczy na bieżąco
Na jednym zamówieniu sprawa jest prosta. Przy kilku tysiącach aktywnych diet przestaje taka być, bo prawie każde zamówienie zmienia się w trakcie:
Pauzy i przesunięcia
Klient zawiesza dietę na weekend albo urlop, więc jego dni dostaw przesuwają się na kolejny miesiąc razem z pieniędzmi.
Zmiany w trakcie diety
Inna kaloryczność, inny wariant, dopłata albo częściowy zwrot zmieniają wartość dni, które jeszcze nie pojechały.
Rabaty i kody
Ta sama dieta kosztuje inaczej w każdym pakiecie i promocji, więc nie wystarczy pomnożyć paczek przez cennik.
Kilka marek i kanałów
Zamówienia ze strony, aplikacji i porównywarek, a pieniądze z bramek płatności wpływają z opóźnieniem.
Liczba zmienia się codziennie
Każdy nowy zakup, pauza i zwrot zmienia przedpłaty. Arkusz zrobiony raz pokazuje stan z jednego dnia, a decyzje zapadają w każdym.
Dlatego przedpłaty najczęściej szacuje się „na oko”, np. jako dwie trzecie salda. Przy saldzie rzędu miliona złotych pomyłka szacunku o kilka punktów procentowych to kilkadziesiąt tysięcy złotych, a w historii wyżej właśnie tyle dzieliło bezpieczną decyzję od debetu.
Jak to wygląda w DataPlate
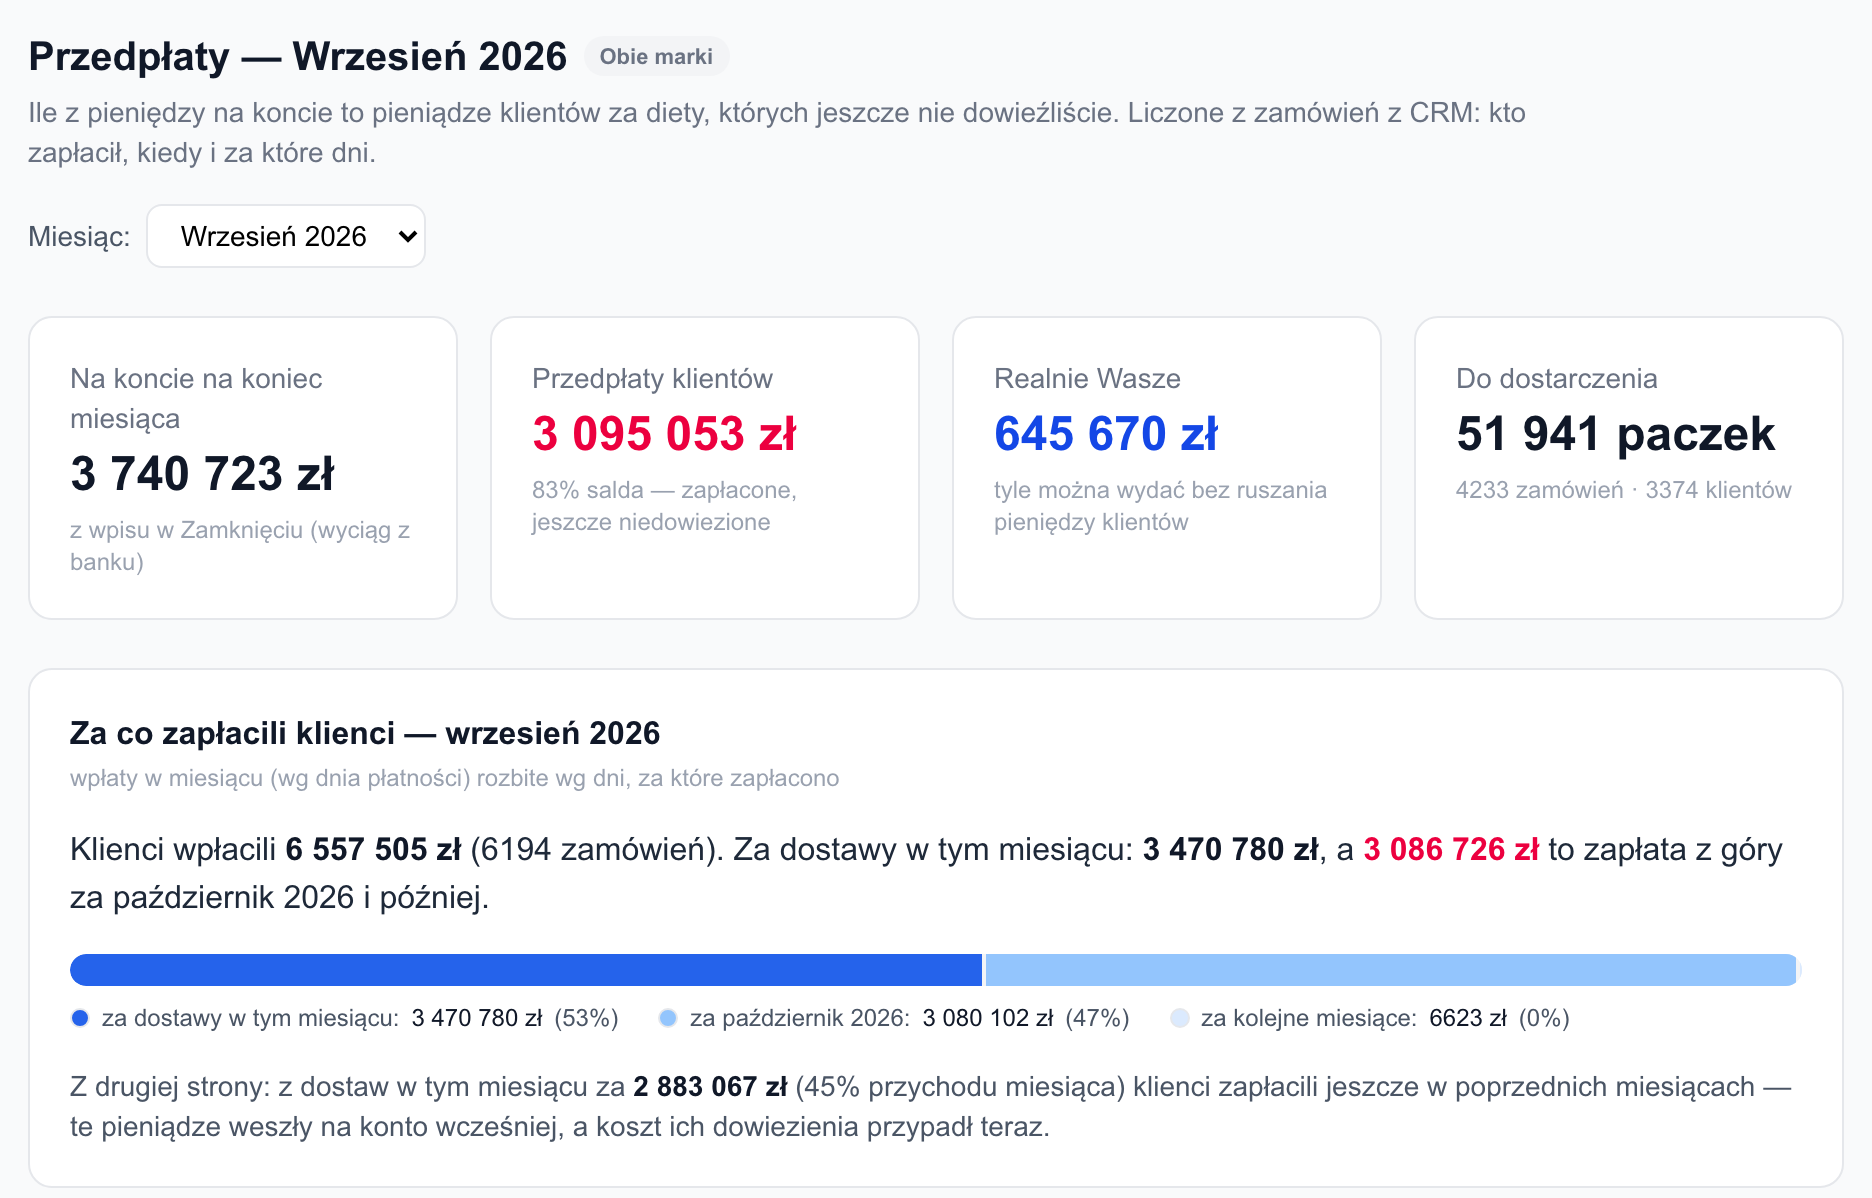
DataPlate liczy przedpłaty na bieżąco z dni dostaw zapisanych w Waszym CRM, więc pauzy, zmiany diet i rabaty są już w nich uwzględnione. Zakładka Przedpłaty pokazuje, ile z salda to pieniądze klientów, ile jest realnie Waszych i jak to zmieniało się miesiąc po miesiącu, także dla każdej marki osobno.
Zobaczcie, ile z Waszego salda to przedpłaty.
W 30 minut pokażę panel na danych przykładowego cateringu: przedpłaty, prognozę salda na 90 dni i marżę każdej diety.
Tekst ma charakter edukacyjny i nie jest poradą księgową ani podatkową. Sposób ujęcia przedpłat w Waszych księgach ustalcie z księgową.